“ทรีนีตี้” ประเมินตลาดหุ้นโลกไตรมาส 4/69 ยังเผชิญความผันผวนจากปัจจัย Macro ขณะที่กำไรบริษัทจดทะเบียนยังเป็นแรงหนุนฝั่ง Micro มอง SET แกว่งตัวในกรอบดัชนี 1,500 – 1,700 จุด แนะอย่าไล่ซื้อในช่วงตลาดขาขึ้น แต่รอจังหวะตลาด Panic Sell เพื่อกลยุทธ์ Buy the Dip และเน้น Sector Rotation ควบคู่กับ Stock Selection
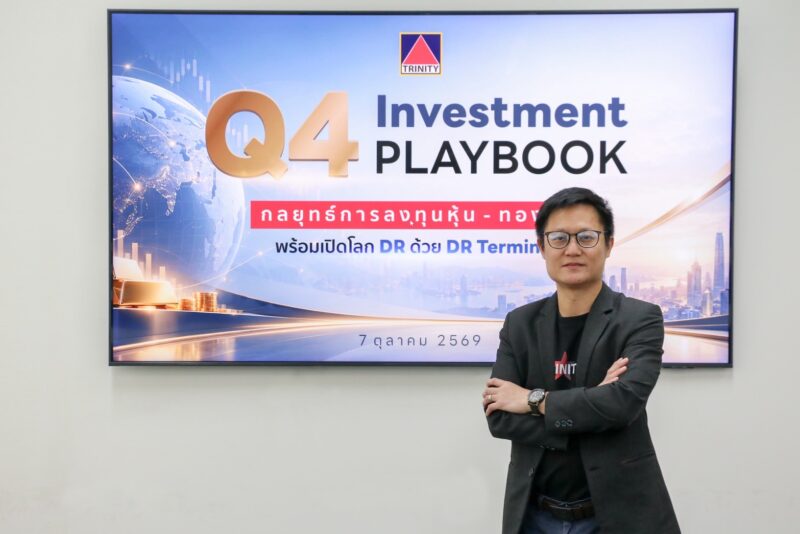
วันที่ 7 ตุลาคม 2569 นายณัฐชาต เมฆมาสิน ผู้ช่วยกรรมการผู้จัดการอาวุโส ฝ่ายวิเคราะห์หลักทรัพย์ บล.ทรีนีตี้ จก. เปิดเผยว่า ภาพรวมตลาดหุ้นทั่วโลกในงวดไตรมาส 4/2569 มีแนวโน้มเข้าสู่ภาวะ “Tug-of-War” หรือการยื้อกันระหว่างปัจจัยมหภาค (Macro) ที่กดดันตลาด กับปัจจัยจุลภาค (Micro) ที่ยังช่วยประคอง ส่งผลให้ตลาดในช่วง 3 เดือนสุดท้ายของปีมีแนวโน้มผันผวนไปมา โดยมีกรอบจำกัดทั้งฝั่ง Upside และ Downside
สำหรับปัจจัย Macro ที่ต้องจับตาในช่วงต้นไตรมาส ได้แก่ ทิศทางนโยบายการเงินของธนาคารกลางสหรัฐฯ (Fed) หลังปรับขึ้นอัตราดอกเบี้ย 0.25% เป็นครั้งแรกของรอบในช่วงกลางเดือนกันยายน และยังมีโอกาสปรับขึ้นอีกครั้งภายในสิ้นปี ท่ามกลางเงินเฟ้อที่ยังสูงกว่าเป้าหมาย 2% ขณะเดียวกัน ความเสี่ยงด้านภูมิรัฐศาสตร์และราคาน้ำมันที่อยู่ในระดับสูงยังเป็นอีกปัจจัยกดดันต่อเศรษฐกิจและตลาดการเงินโลก
จากการศึกษาข้อมูลในอดีตของทรีนีตี้ พบว่า หลัง Fed เริ่มปรับขึ้นดอกเบี้ยครั้งแรกของวงจร ตลาดหุ้นโลกมักเคลื่อนไหวในลักษณะ Sideways ถึงปรับตัวลงในช่วง 1–3 เดือนแรก เนื่องจากนักลงทุนสถาบันมีการปรับพอร์ตเพื่อรองรับวัฏจักรดอกเบี้ยขาขึ้น อย่างไรก็ตาม หลังผ่านช่วงดังกล่าว ตลาดหุ้นมีโอกาสกลับมาฟื้นตัวได้ หากการขึ้นดอกเบี้ยเป็นเพียงการปรับนโยบายการเงินเข้าสู่ระดับสมดุล (Normalization) และไม่ได้เกิดขึ้นพร้อมกับภาวะเศรษฐกิจถดถอย
อีกหนึ่งปัจจัยสำคัญที่ต้องติดตามในช่วงกลางไตรมาส คือการเลือกตั้งกลางเทอมของสหรัฐฯ ในวันที่ 3 พฤศจิกายน 2569 ซึ่งอาจเพิ่มความผันผวนให้กับตลาดทุนทั่วโลก โดยทรีนีตี้ประเมินกรณีฐานว่า พรรคเดโมแครตมีโอกาสกลับมาครองเสียงข้างมากในสภาผู้แทนราษฎร ขณะที่พรรครีพับลิกันยังน่าจะรักษาเสียงข้างมากในวุฒิสภาไว้ได้อย่างหวุดหวิด ส่งผลให้เกิดภาวะ Divided Congress ภายใต้สมมติฐานดังกล่าว แรงกระตุ้นทางการคลังของสหรัฐฯ ในช่วงปี 2027–2028 อาจลดลง เนื่องจากการผลักดันมาตรการด้านงบประมาณ การลดภาษี หรือการเพิ่มรายจ่ายภาครัฐทำได้ยากขึ้น ขณะเดียวกัน ประเด็น Government Shutdown และเพดานหนี้สหรัฐฯ อาจกลับมาเป็นความเสี่ยงที่ตลาดต้องติดตามอีกครั้ง หากผลลัพธ์การเลือกตั้งออกมาเช่นนี้ ประเมินผลกระทบจะคล้ายกับปี 2018 ที่เห็นตลาดหุ้นโลกย่อตัวลง แต่ตลาดพันธบัตรสหรัฐฯจะกลับมาเป็นที่น่าสนใจอีกครั้งหนึ่ง
ส่วนด้านภูมิรัฐศาสตร์ และมาตรการภาษีนำเข้าของสหรัฐฯ คาดว่าจะยังไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ เนื่องจากฝ่ายบริหารยังมีอำนาจในการดำเนินนโยบาย โดยเฉพาะมาตรการด้านภาษีนำเข้า ขณะที่ความขัดแย้งระหว่างสหรัฐฯ กับอิหร่านยังมีโอกาสยืดเยื้อ ซึ่งอาจทำให้ราคาน้ำมันทรงตัวในระดับสูง และกลายเป็นแรงกดดันต่อเงินเฟ้อและเศรษฐกิจโลกต่อไป
นายณัฐชาต กล่าวอีกว่า ปัจจัยเชิงจุลภาค (Micro) ยังเป็นแรงประคองตลาด โดยเฉพาะแนวโน้มการปรับเพิ่มประมาณการกำไรต่อหุ้น (EPS) ที่ยังเป็นบวกและกระจายตัวในหลายอุตสาหกรรม ทั้งกลุ่มเทคโนโลยี และกลุ่มพลังงาน เป็นสำคัญ
สำหรับตลาดหุ้นไทย ในช่วงแรกการปรับเพิ่มประมาณการ EPS มีปัจจัยสนับสนุนหลักจากทิศทางราคาน้ำมัน หลังเกิดความขัดแย้งระหว่างสหรัฐฯ กับอิหร่าน อย่างไรก็ตาม ตั้งแต่เดือนสิงหาคมและกันยายนที่ผ่านมา เริ่มเห็นการปรับเพิ่มประมาณการ EPS กระจายตัวไปยังหลายกลุ่มอุตสาหกรรมมากขึ้น ปัจจัยสำคัญมาจากผลประกอบการไตรมาส 2/2569 ที่ออกมาดีกว่าที่ตลาดคาดการณ์ รวมถึงหลายบริษัทที่ให้ Guidance ดีกว่าประมาณการเดิมของนักวิเคราะห์ สะท้อนให้เห็นว่าแนวโน้มการฟื้นตัวของกำไรไม่ได้เกิดขึ้นจากปัจจัยเฉพาะกลุ่มใดกลุ่มหนึ่ง แต่มีความต่อเนื่องและกระจายตัวมากขึ้น
แนวโน้มกำไรที่ปรับตัวดีขึ้นยังส่งผลให้ Forward P/E ของทั้งตลาดหุ้นโลกและตลาดหุ้นไทยลดลงมาอยู่ต่ำกว่าค่าเฉลี่ย 5 ปี ทำให้ Valuation โดยรวมยังไม่อยู่ในระดับที่ตึงตัว และถือเป็นอีกปัจจัยที่ช่วยจำกัด Downside ของตลาดในช่วงไตรมาส 4/2569
นอกจากนี้ ยังมีปัจจัยเฉพาะตัวที่ช่วยสนับสนุนตลาด โดยเฉพาะ Implied Equity Risk Premium (ERP) ซึ่งล่าสุดอยู่ที่ประมาณ 5.8% สูงกว่าค่าเฉลี่ยระยะยาวที่ 4.0% และเข้าใกล้ระดับสูงสุดที่เคยทำไว้ในปี 2565 สะท้อนว่าตลาดหุ้นไทยยังมี Risk Premium ในระดับสูง และมี Valuation Support ที่ดีขึ้น จากการศึกษาของทรีนีตี้พบว่า ในช่วงที่ ERP อยู่สูงกว่า 4% ผลตอบแทนของ SET ในช่วง 1–2 ไตรมาสถัดไปมีค่าเฉลี่ยเป็นบวก จึงมองว่า ERP ในระดับปัจจุบันยังเป็นปัจจัยสนับสนุนตลาดหุ้นไทยในระยะถัดไป
ขณะเดียวกัน Real Policy Rate หรืออัตราดอกเบี้ยนโยบายที่แท้จริงยังอยู่ในระดับติดลบ โดยปัจจุบันอยู่ที่ประมาณ -1.0% ถึง -1.9% และอยู่ในระดับดังกล่าวมาตั้งแต่เดือนเมษายนที่ผ่านมา โดยในช่วงเดียวกัน SET ให้ผลตอบแทนสะสมแล้วประมาณ 10.2% หรือเฉลี่ยราว 2% ต่อเดือน จากข้อมูลในอดีต SET มักให้ผลตอบแทนที่ดีในช่วงที่ Real Policy Rate ติดลบ แต่ไม่ควรติดลบมากเกินไป โดยระดับที่เหมาะสมอยู่ที่ไม่ต่ำกว่า -3.0% ทั้งนี้ หากอัตราเงินเฟ้อของไทยยังอยู่สูงกว่าอัตราดอกเบี้ยนโยบาย จะทำให้ Real Policy Rate มีแนวโน้มติดลบต่อเนื่อง และอาจสนับสนุนพฤติกรรม Hunger for Yield หรือการแสวงหาผลตอบแทนของนักลงทุนในประเทศ ซึ่งเป็นปัจจัยบวกต่อ Risk Appetite และตลาดหุ้นในระยะสั้น อย่างไรก็ตาม ปัจจัยสำคัญที่ต้องติดตามคือระดับเงินเฟ้อ โดยหาก CPI เร่งตัวสูงเกินไป เช่น แตะระดับ 4% หรือสูงกว่า อาจทำให้ Real Policy Rate ติดลบมากเกินระดับที่เหมาะสม และลดทอนผลบวกดังกล่าว
นอกจากนี้ แม้ SET จะทำจุดต่ำใหม่ในช่วงที่ผ่านมา แต่ Market Breadth ซึ่งสะท้อนความกว้างและความแข็งแกร่งของตลาดไม่ได้ทำจุดต่ำใหม่ตามดัชนี ถือเป็นสัญญาณเชิงบวก เนื่องจากสะท้อนว่าความแข็งแกร่งของราคาหุ้นเริ่มกระจายตัวไปยังหลายอุตสาหกรรมมากขึ้น และตลาดมีการพึ่งพาหุ้นขนาดใหญ่เพียงไม่กี่ตัวลดลง “การที่ Market Breadth ยังแข็งแกร่ง แม้ SET จะทำจุดต่ำใหม่ สะท้อนว่าหุ้นหลายบริษัทเริ่มมีความแข็งแกร่งมากขึ้น และเป็นอีกหนึ่งสัญญาณที่ช่วยจำกัด Downside ของตลาด” นายณัฐชาต กล่าว
ประเมินกรอบดัชนี 1,500-1,700 จุด
นายณัฐชาต กล่าวว่า ทรีนีตี้ประเมินเป้าหมาย SET Index โดยใช้ PE Model และกำหนด Forward P/E ใน 3 กรณี ได้แก่ กรณีดี กรณีฐาน และกรณีแย่ ที่ระดับ 15.9 เท่า 14.8 เท่า และ 13.8 เท่า ตามลำดับ ซึ่งยังเป็นสมมติฐานเดิมตั้งแต่ต้นปี เนื่องจากคาดการณ์อัตราดอกเบี้ยนโยบายไทยที่ระดับ 1.0% ยังไม่มีการเปลี่ยนแปลง เมื่อนำ Forward P/E ดังกล่าวมาคำนวณร่วมกับคาดการณ์ EPS ปี 2569 จาก Bloomberg Consensus ซึ่งปัจจุบันอยู่ที่ประมาณ 110 บาท จะได้ระดับดัชนี SET ที่เหมาะสมในกรณีดีที่ 1,750 จุด กรณีฐานที่ 1,630 จุด และกรณีแย่ที่ 1,510 จุด เมื่อเทียบกับ SET ปัจจุบันที่อยู่บริเวณ 1,580 จุด จึงมองว่าตลาดยังไม่ได้อยู่ในระดับที่มี Valuation ตึงตัวมากเกินไป อย่างไรก็ตาม หากไตรมาส 4 เกิดปัจจัยมหภาคที่สร้างความกังวลจนเกิด Panic Sell มองว่าดัชนี SET ในกรณีเลวร้ายมีโอกาสปรับลงมาทดสอบบริเวณ 1,500 จุด แต่ไม่น่าจะหลุดกรอบดังกล่าว
ขณะที่ในกรณีดี แม้ PE Model จะให้ระดับเหมาะสมสูงถึง 1,750 จุด แต่ Valuation เชิงสัมพัทธ์ของ SET เมื่อเทียบกับผลตอบแทนพันธบัตรผ่านตัวชี้วัด Earnings Yield Gap (EYG) และ Dividend Yield Gap (DYG) ปรับลงมาต่ำกว่าค่าเฉลี่ย 5 ปีแล้ว สะท้อนว่าความน่าสนใจของหุ้นเมื่อเทียบกับพันธบัตรลดลง ดังนั้น โอกาสที่ SET จะปรับตัวขึ้นอย่างรุนแรงหรือ Rally ได้ไกลยังมีจำกัด “ด้วยปัจจัยดังกล่าว เราจึงประเมินกรอบการเคลื่อนไหวของ SET ในช่วงที่เหลือของปีไว้ที่ 1,500–1,700 จุด” นายณัฐชาต กล่าว
แนะ “Bottom Fishing” เมื่อเกิด Panic Sell พร้อม 5 ธีมหุ้นเด่น
สำหรับกลยุทธ์การลงทุนในไตรมาส 4 ทรีนีตี้แนะนำใช้กลยุทธ์ “Bottom Fishing” หรือ “Buy the Dip” มากกว่าการไล่ซื้อหุ้นในช่วงที่ตลาดปรับตัวขึ้น โดยรอจังหวะที่ตลาดเกิด Panic Sell จากปัจจัยมหภาค แล้วทยอยสะสมหุ้นพื้นฐานดี พร้อมเน้น Sector Rotation และ Stock Selection
สำหรับ 5 ธีมหุ้นที่น่าสนใจ ได้แก่
1.กลุ่มปศุสัตว์ ได้แรงหนุนจากราคาสุกรและไก่เนื้อที่มีแนวโน้มฟื้นตัว ขณะที่ราคาข้าวโพดเลี้ยงสัตว์ลดลงช่วยลดต้นทุนอาหารสัตว์ และคาดว่าราคากากถั่วเหลืองมีโอกาสทยอยลดลง หุ้นเด่น: BTG, TFG
2.กลุ่มท่องเที่ยว เข้าสู่ช่วง High Season ในไตรมาส 4 คาดจำนวนนักท่องเที่ยวและรายได้จากการท่องเที่ยวมีแนวโน้มฟื้นตัว ขณะที่ราคาหุ้นยัง Laggard SET ตั้งแต่ต้นปีประมาณ 20% ส่งผลให้ Valuation อยู่ในระดับที่น่าสนใจ หุ้นเด่น: AWC, ERW
3.กลุ่มค้าปลีก ได้ประโยชน์จากการจับจ่ายใช้สอยในช่วงปลายปี รวมถึงมาตรการช่วยเหลือค่าครองชีพของภาครัฐที่ช่วยเพิ่มกำลังซื้อของผู้บริโภค หุ้นเด่น: CRC, COM7
4.กลุ่มสินค้าเกษตรแปรรูป มีโอกาสได้รับประโยชน์จากความเสี่ยงของปรากฏการณ์ Super El Niño ซึ่งอาจทำให้ผลผลิตสินค้าเกษตรบางประเภทตึงตัวและส่งผลให้ราคาสินค้าเกษตรปรับตัวสูงขึ้น โดยหุ้นกลุ่ม Soft Commodities มีโอกาสได้ประโยชน์ในช่วงแรกของวัฏจักรราคาสินค้าขาขึ้น หุ้นเด่น: STA, TVO
5.กลุ่มที่ได้รับประโยชน์จาก FDI ได้อานิสงส์จากกระแสการลงทุนโดยตรงจากต่างประเทศ โดยเฉพาะการกระจายฐานการผลิตและการลงทุน Data Center ในภูมิภาคเอเชียตะวันออกเฉียงใต้ ซึ่งจะช่วยหนุนธุรกิจนิคมอุตสาหกรรมและธุรกิจก่อสร้างที่เกี่ยวข้อง หุ้นเด่น: AMATA, STECON
#ตลาดหุ้นโลก #ทรีนีตี้ #ณัฐชาตเมฆมาสิน