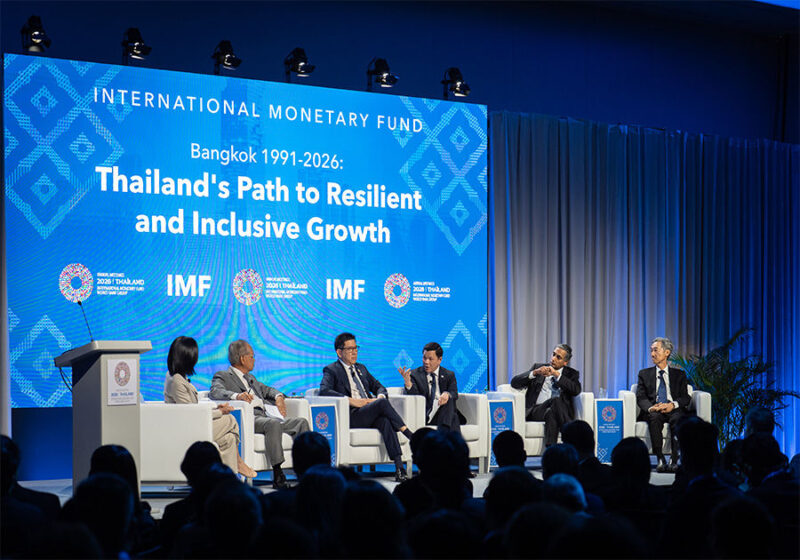
ธปท.สรุปสาระสำคัญจากการประชุม 2026 IMF-World Bank Group Annual Meetings ระหว่างวันที่ 12-18 ต.ค.69 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์
1.การประเมินภาพเศรษฐกิจโลกและข้อเสนอแนะเชิงนโยบายของกองทุนการเงินระหว่างประเทศ (International Monetary Fund: IMF)
-IMF ชี้ว่าเศรษฐกิจโลกยังสามารถในการรับมือกับแรงกระแทกได้ดี (resilience) แม้เผชิญความไม่แน่นอนต่อเนื่อง โดยเฉพาะความขัดแย้งด้านภูมิรัฐศาสตร์ที่ส่งผลให้ราคาพลังงานและค่าครองชีพของประชาชนสูงขึ้น และความผันผวนในตลาดการเงิน ทำให้เศรษฐกิจโลกในภาพรวมขยายตัวได้ดีกว่าที่คาดการณ์ไว้ก่อนหน้านี้ อย่างไรก็ดี การเติบโตทางเศรษฐกิจมีแนวโน้มเปราะบางและไม่ทั่วถึงมากขึ้น ทำให้ต้องเร่งเสริมสร้างพื้นฐานและพื้นที่ในการดำเนินนโยบาย (policy space)
-IMF ประเมินว่าเศรษฐกิจโลกจะขยายตัวร้อยละ 1 ในปี 2569 และเพิ่มขึ้นเป็นร้อยละ 3.4 ในปี 2570 จากแรงส่งของการลงทุนด้าน AI ภายใต้บริบทที่เศรษฐกิจยังเผชิญกับความไม่แน่นอนและความขัดแย้งด้านภูมิรัฐศาสตร์ ขณะที่อัตราเงินเฟ้อโลกคาดว่าจะเพิ่มขึ้นเป็นร้อยละ 4.7 ในปี 2569 จากราคาพลังงานและอาหารที่สูงขึ้นก่อนชะลอลงเหลือร้อยละ 4.1 ในปี 2570 สำหรับเศรษฐกิจอาเซียนคาดว่าจะขยายตัวร้อยละ 4.9 และ 4.7 ในปี 2569 และ 2570 ตามลำดับ ส่วนเศรษฐกิจไทยคาดว่าจะขยายตัวได้ที่ร้อยละ 2.1 เท่ากันในทั้งสองปี
-IMF ประเมินว่าความเสี่ยงของเศรษฐกิจโลกยังโน้มไปด้านต่ำ โดยมีปัจจัยเสี่ยงสำคัญ ได้แก่ (1) ความขัดแย้งด้านภูมิรัฐศาสตร์และการค้า ที่อาจกระทบเส้นทางการค้าสำคัญ เพิ่มแรงกดดันต่อราคาสินค้าโภคภัณฑ์ และซ้ำเติมความมั่นคงด้านพลังงานและอาหาร (2) ความเสี่ยงด้านการคลังและตลาดการเงิน จากหนี้สาธารณะที่อยู่ในระดับสูง ประกอบกับอัตราผลตอบแทนพันธบัตรรัฐบาลในประเทศเศรษฐกิจหลักที่อาจปรับสูงขึ้นในระยะต่อไป ซึ่งจะส่งผลให้ต้นทุนการกู้ยืมของภาครัฐปรับสูงขึ้น (3) ความเสี่ยงจาก AI และการเปลี่ยนแปลงทางเทคโนโลยี ที่ผลกระทบยังมีความไม่แน่นอนสูง ทั้งต่อเศรษฐกิจ ตลาดแรงงาน และระบบการเงิน ทั้งนี้ แม้เศรษฐกิจโลกยังมีความยืดหยุ่น แต่ความสามารถในการรองรับแรงกระแทกเริ่มมีข้อจำกัดมากขึ้น
-ตลาดการเงินโลกโดยรวมยังมีเสถียรภาพ แต่ความเปราะบางเพิ่มขึ้นจากการกระจุกตัวของการลงทุนในสินทรัพย์ที่เกี่ยวข้องกับ AI การปรับสูงขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาล และความเชื่อมโยงระหว่าง bank กับ non-bank ที่เพิ่มขึ้น ความเสี่ยงสำคัญที่ต้องติดตาม ได้แก่ การปรับฐานของราคาสินทรัพย์ โดยเฉพาะหุ้นกลุ่ม AI ที่ปรับตัวขึ้นอย่างรวดเร็วในช่วงที่ผ่านมา ต้นทุนทางการเงินที่สูงขึ้นตามอัตราผลตอบแทนพันธบัตรที่เพิ่มขึ้น รวมถึงภัยคุกคามทางไซเบอร์ที่อาจส่งผลกระทบเป็นวงกว้าง เนื่องจากระบบการเงินพึ่งพาเทคโนโลยีดิจิทัลและเชื่อมโยงกันมากขึ้น ขณะเดียวกัน หลายประเทศมี policy space ลดลง ทำให้ความสามารถในการรองรับความเสี่ยงในอนาคตมีจำกัดกว่าในอดีต
-AI เป็นแรงขับเคลื่อนสำคัญของเศรษฐกิจโลก ที่มาเปลี่ยนโครงสร้าง ทั้งด้านการลงทุน การค้า ผลิตภาพ และการจ้างงาน โดยหลายประเทศได้รับประโยชน์จากกระแสการลงทุนและห่วงโซ่อุปทานที่เกี่ยวข้องกับ AI ขณะที่บางประเทศยังอาจถูกทิ้งไว้ข้างหลัง ทั้งนี้ แม้ AI จะมีศักยภาพในการยกระดับคุณภาพชีวิต แต่ยังมีความไม่แน่นอนสูง ทั้งขนาดของผลประโยชน์ ระยะเวลาที่จะเห็นผลสัมฤทธิ์ และผลกระทบต่อแรงงาน ระบบการเงิน และความเหลื่อมล้ำ จึงจำเป็นต้องมีการลงทุนในทักษะแรงงาน โครงสร้างพื้นฐานดิจิทัล และกรอบกำกับดูแลที่เหมาะสมควบคู่กันไป เพื่อให้ประเทศได้รับประโยชน์จาก AI มากที่สุด และได้รับผลข้างเคียงน้อยที่สุด
-นางคริสตาลินา กอร์เกียวา กรรมการจัดการกองทุนการเงินระหว่างประเทศ (IMF Managing Director) เน้นย้ำให้ประเทศต่าง ๆ ใช้ช่วงเวลาที่เศรษฐกิจยังสามารถรับมือกับความผันผวนได้ดี เร่งสร้างความพร้อมเพื่อรับมือกับความเสี่ยงในอนาคต หรือ “Get your house in order” โดยให้ความสำคัญกับการลดภาระหนี้ สร้างความเข้มแข็งทางการคลัง และเสริมสร้างพื้นฐานเศรษฐกิจให้แข็งแกร่ง ผ่านการดำเนินนโยบายการเงินที่มุ่งรักษาเสถียรภาพราคา การปรับฐานะการคลังให้มั่นคง โดยเฉพาะประเทศเศรษฐกิจหลักที่มีหนี้สาธารณะสูง เพื่อลดความเสี่ยงที่อาจส่งผลกระทบต่อประเทศอื่น รวมถึงเร่งปฏิรูปโครงสร้างเศรษฐกิจ เตรียมความพร้อมรับเทคโนโลยี AI ยกระดับการป้องกันภัยไซเบอร์ และเสริมสร้างความร่วมมือระหว่างประเทศ
2.ผลงานสำคัญของธนาคารแห่งประเทศไทย
2.1 Bangkok Blueprint + Bangkok Blueprint in Action (เอกสารคู่ขนานของ Bangkok Blueprint)
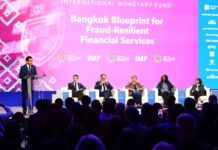
-ธปท. เปิดตัว Bangkok Blueprint for Fraud-Resilient Financial Services ซึ่งจัดทำโดย IMF และ World Bank โดยมี ธปท. เป็นผู้ผลักดันแนวคิดและร่วมให้ข้อมูลและข้อเสนอแนะในการจัดทำ เพื่อให้ Blueprint นี้เป็นหลักการอ้างอิงสำหรับประเทศต่าง ๆ ในการรับมือกับภัยการเงินดิจิทัล ซึ่งจะเป็นประโยชน์ในการหารือและผลักดันความร่วมมือนี้ในเวทีระหว่างประเทศอย่างต่อเนื่อง แม้จะสิ้นสุดการประชุมครั้งนี้แล้ว
-Bangkok Blueprint นำเสนอ 12 แนวทางสำคัญ ภายใต้ 5 เสาหลัก ได้แก่ (1) การวางยุทธศาสตร์ กฎหมาย และกลไกกำกับดูแลที่กำหนดบทบาทและความรับผิดชอบอย่างชัดเจน (2) การบริหารจัดการภัยทุจริตอย่างครบวงจร ตั้งแต่การป้องกัน ตรวจจับ ตอบสนอง และเยียวยาผู้เสียหาย (3) การใช้ประโยชน์จากกรอบบริหารความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่แล้ว เช่น AML/CFT และ Cybersecurity (4) การเสริมสร้างความร่วมมือทั้งภายในประเทศและระหว่างประเทศ และ (5) การคุ้มครองผู้บริโภคและสร้างการตระหนักรู้ รวมถึงเพิ่มภูมิคุ้มกันทางดิจิทัล
-ธปท. มุ่งหวังให้ Bangkok Blueprint เป็นจุดเริ่มต้นของการยกระดับความร่วมมือในการรับมือกับอาชญากรรมทางการเงินดิจิทัลใน 3 ด้านสำคัญ ได้แก่ (1) การยกระดับการรับมือให้ครบวงจร (Whole-of-Ecosystem) โดยให้ทุกภาคส่วนร่วมรับผิดชอบและมีส่วนร่วมในการป้องกันและแก้ไขปัญหา (2) การเสริมสร้างความร่วมมือข้ามพรมแดน เพื่อรับมือกับอาชญากรรมทางการเงินที่ดำเนินการข้ามประเทศ และ (3) การยกระดับมาตรฐานและแนวปฏิบัติสากล ผ่านความร่วมมือกับองค์กรระหว่างประเทศต่างๆ เพื่อให้การเงินดิจิทัลยังคงเป็นกลไกสำคัญในการขับเคลื่อนนวัตกรรม การเข้าถึงบริการทางการเงิน และการเติบโตทางเศรษฐกิจ บนพื้นฐานของความปลอดภัยและความเชื่อมั่นของประชาชน
-นอกจากนี้ ธปท. และสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ ยังได้ร่วมจัดทำ Bangkok Blueprint in Action ซึ่งเป็นเอกสารคู่ขนาน (Compendium paper) โดยนำข้อมูลและประสบการณ์จากการดำเนินนโยบายจริงในฮ่องกง มาเลเซีย สิงคโปร์ และไทย มาถอดบทเรียนเพื่อเป็นแนวทางให้ประเทศสมาชิกนำไปปรับใช้ในการยกระดับการป้องกัน ตรวจจับ และรับมือกับภัยทุจริตทางการเงินดิจิทัลได้อย่างมีประสิทธิภาพ
-4 Key Takeaways จาก Bangkok Blueprint in Action ได้แก่ (1) การป้องกันภัยทุจริตอย่างครบวงจร โดยอาศัยความร่วมมือจากทุกภาคส่วน ทั้งภายในประเทศและระหว่างประเทศ เพื่อลดช่องโหว่ที่อาชญากรอาจใช้ประโยชน์ (2) การให้ความสำคัญกับการป้องกันและสกัดกั้นตั้งแต่ระยะเริ่มต้น เพื่อลดโอกาสเกิดความเสียหาย (3) การใช้มาตรการหลายชั้นร่วมกันในการป้องกัน ตรวจจับ และรับมือในทุกขั้นตอนของการทุจริต เนื่องจากไม่มีมาตรการใดสามารถแก้ปัญหาได้เพียงลำพัง และ (4) การสร้างสมดุลระหว่างความปลอดภัย ความสะดวก และการเข้าถึงบริการทางการเงิน เพื่อให้ประชาชนสามารถใช้บริการทางการเงินได้อย่างปลอดภัย โดยไม่เพิ่มข้อจำกัดหรือภาระเกินความจำเป็น
2.2 G30 International Banking Seminar
-ธปท. ร่วมกับ Group of Thirty (G30) ซึ่งเป็นกลุ่มผู้เชี่ยวชาญด้านเศรษฐกิจและการเงินโลกที่ประกอบด้วย ผู้ว่าธนาคารกลาง ผู้กำหนดนโยบาย ผู้นำภาคการเงิน และนักวิชาการจากนานาประเทศ จัดงานเสวนาภายใต้หัวข้อ Balancing Financial Innovation and Stability in Modern Digital Finance เพื่อแลกเปลี่ยนมุมมองเกี่ยวกับแนวทางสร้างสมดุลระหว่างนวัตกรรมทางการเงินกับการรักษาเสถียรภาพในยุคการเงินดิจิทัล
-ธปท. ย้ำความสำคัญของ Responsible Innovation Framework โดยส่งเสริมนวัตกรรมเพื่อพัฒนาคุณภาพของบริการการเงินให้ตอบโจทย์ความต้องการของผู้ใช้บริการที่หลากหลาย และต้องมาพร้อมกับเทคโนโลยีที่ปลอดภัยและเชื่อถือได้ รวมทั้งการกำกับดูแลที่มีประสิทธิภาพ เพื่อให้ระบบการเงินดิจิทัลมีความปลอดภัยและทั่วถึง เสริมสร้างความเชื่อมั่นในระบบ ด้วยแนวคิดดังกล่าว จึงเป็นจุดเริ่มต้นที่ทำให้ IMF กลุ่มธนาคารโลก และ ธปท. ร่วมกันผลักดัน Bangkok Blueprint เพื่อเป็นหลักการในการรับมือภัยการเงินดิจิทัล ซึ่งประเทศต่าง ๆ สามารถใช้เป็นหลักการอ้างอิงและนำไปปรับใช้กับบริบทของแต่ละประเทศได้ต่อไป
-ผู้เข้าร่วมเสวนาเห็นว่า AI และนวัตกรรมทางการเงินสามารถเพิ่มผลิตภาพของเศรษฐกิจ และประสิทธิภาพของระบบการเงิน แต่ยังมีความไม่แน่นอนเกี่ยวกับ size and speed of benefits ผลกระทบต่อแรงงาน ระบบการเงิน และความเหลื่อมล้ำ จึงจำเป็นต้องลงทุนในทักษะแรงงาน โครงสร้างพื้นฐานดิจิทัล และกรอบกำกับดูแลที่เหมาะสม
-นอกจากนี้ AI อาจสร้างความเสี่ยงรูปแบบใหม่และเปลี่ยนกลไกการส่งผ่านนโยบายการเงิน จึงต้องปรับกรอบกำกับดูแลให้ทันต่อความเสี่ยง พร้อมเสริมความร่วมมือระหว่างประเทศเพื่อสนับสนุนการเติบโตของระบบการเงินดิจิทัลที่ปลอดภัยและมีเสถียรภาพ
2.3 การหารือทวิภาคี
การเป็นเจ้าภาพจัดการประชุม 2026 IMF-World Bank Group Annual Meetings เปิดโอกาสให้ผู้บริหารระดับสูงของ ธปท. ได้หารือกับผู้บริหารธนาคารกลาง องค์กรการเงินระหว่างประเทศ และสถาบันการเงินชั้นนำของโลก รวม 18 แห่ง เพื่อแลกเปลี่ยนมุมมองเกี่ยวกับทิศทางเศรษฐกิจและการเงินโลกที่เปลี่ยนแปลงอย่างรวดเร็ว ความเสี่ยงและความท้าทายที่ภาคการเงินต้องเตรียมรับมือในอนาคต ตลอดจนกระชับความสัมพันธ์และต่อยอดความร่วมมือระหว่างประเทศในด้านต่าง ๆ เพื่อเสริมสร้างเสถียรภาพและความพร้อมของระบบการเงินไทยในการรับมือกับความท้าทายในระยะข้างหน้า
ในการนี้ ธปท. ได้หารือกับธนาคารกลางต่างๆ ได้แก่ ธนาคารกลางสหรัฐฯ (Federal Reserve) ธนาคารกลางจีน (People’s Bank of China: PBOC) ธนาคารกลางสวิตเซอร์แลนด์ (Swiss National Bank: SNB) ธนาคารกลางฝรั่งเศส (Banque de France) ธนาคารกลางสิงคโปร์ (Monetary Authority of Singapore: MAS) ธนาคารกลางภูฏาน (Royal Monetary Authority of Bhutan) ธนาคารกลางโอมาน (Central Bank of Oman) ธนาคารกลางสวีเดน (Sveriges Riksbank) ธนาคารกลางออสเตรีย (Oesterreichische Nationalbank) ธนาคารกลางเดนมาร์ก (Danmarks Nationalbank) ธนาคารกลางยุโรป (European Central Bank: ECB) และหารือร่วมกับองค์กรระหว่างประเทศรวมถึงสถาบันต่างๆ ได้แก่ ธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (Bank for International Settlements: BIS) รวมถึง BIS Innovation Hub กองทุนการเงินระหว่างประเทศ (International Monetary Fund: IMF) Toronto Centre SWIFT (Society for Worldwide Interbank Financial Telecommunication) FATF (Financial Action Task Force) และ Mitsubishi UFJ Financial Group (MUFG)
รายละเอียดการหารือของผู้บริหาร ธปท. มีดังนี้
ธนาคารกลางสหรัฐฯ (Federal Reserve) Kevin Warsh
ผู้ว่าการธนาคารกลางจีน (People’s Bank of China) Pan Gong Sheng
ประธานคณะกรรมการบริหารธนาคารกลางสวิตเซอร์แลนด์ (Swiss National Bank) Martin Schlegel
ผู้ว่าการธนาคารกลางฝรั่งเศส (Banque de France) Emmanuel Moulin
ธนาคารกลางสิงคโปร์ (Monetary Authority of Singapore: MAS)
ธนาคารกลางแห่งราชอาณาจักรภูฏาน (Royal Monetary Authority of Bhutan)
ธนาคารกลางโอมาน (Central Bank of Oman)
ธนาคารเพื่อการชำหนี้ระหว่างประเทศ (Bank for International Settlements: BIS)
BIS Innovation Hub/ IMF / Toronto Centre
ธนาคารกลางสวีเดน (Sveriges Riksbank)
ธนาคารกลางออสเตรีย (Oesterreichische Nationalbank)
ธนาคารกลางเดนมาร์ก (Danmarks Nationalbank))
Mitsubishi UFJ Financial Group (MUFG)
ธนาคารกลางยุโรป (European Central Bank: ECB))
SWIFT (Society for Worldwide Interbank Financial Telecommunication
คณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงิน (Financial Action Taskforce: FATF)
#กองทุนการเงินระหว่างประเทศ #ธปท #เศรษฐกิจ